Aller au contenu

Conseiller en investissements financiers · ORIAS n° 00 000 000 · conseil indépendant

Yannick Cadoret · depuis 2017

Conseil en investissement indépendant, à Saint-Brieuc.

Payé par vous seul. Les commissions des établissements vous sont reversées.

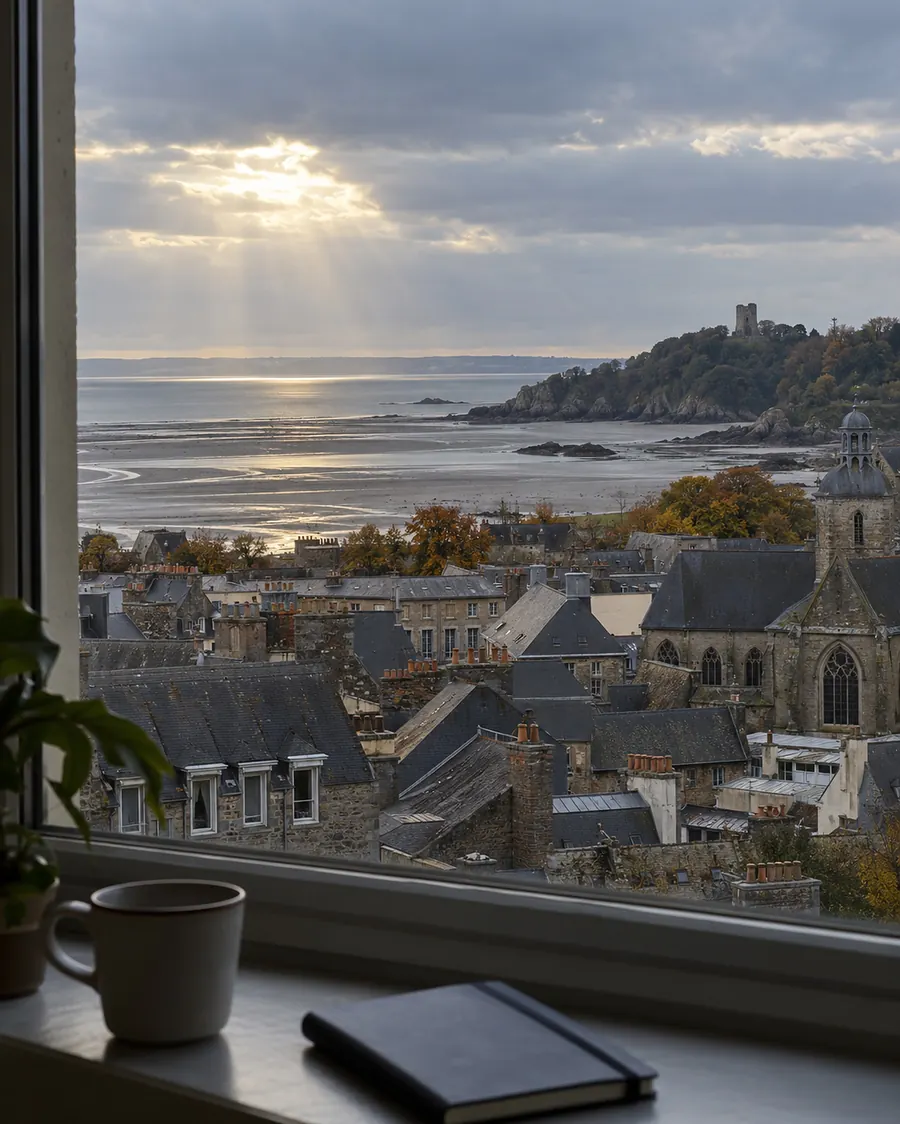
Vue depuis la fenêtre d’un bureau sur les toits d’ardoise et les façades en pierre du centre de Saint-Brieuc, le clocher d’une église à droite, puis la baie à marée basse et la tour de Cesson sur sa butte boisée ; une trouée de soleil perce un ciel d’automne gris, une tasse et un carnet noir sont posés sur l’appui de fenêtre

« Je ne vous vendrai rien. Je vous dirai ce que je ferais à votre place, par écrit, et vous déciderez. »

Yannick CadoretConseiller en investissements financiersQui je suis

Je suis Yannick Cadoret. Je conseille des particuliers et des chefs d’entreprise des Côtes-d’Armor, et ce sont eux seuls qui me paient.

J’ai passé quinze ans en banque privée, à Rennes puis à Nantes. J’y ai appris le métier, et aussi ce que je ne voulais plus faire : conseiller en sachant que ma rémunération dépendait du produit choisi.

Je suis revenu à Saint-Brieuc en 2017 pour m’installer seul, comme conseiller en investissements financiers immatriculé à l’ORIAS et adhérent d’une association professionnelle agréée par l’AMF. Je reçois au bureau, rue Saint-Guillaume, en visio, ou dans votre entreprise.

Voir comment se passe un conseil

Honoraires

Ce que vous payez, et à qui

Un conseiller indépendant est payé par ses clients, pas par les établissements dont il parle. Voici mes forfaits et ce que deviennent les commissions. Montants à titre indicatif, fixés dans la lettre de mission.

  • 1 400 € HT

    Étude de situation et rapport écrit

    Forfait pour un particulier, à partir de. Pour une entreprise, à partir de 2 400 € HT. Le montant est fixé dans la lettre de mission, avant tout travail.

  • 450 € HT

    Suivi annuel

    Forfait par an, si vous le souhaitez : un rendez-vous, la relecture de vos placements au regard de votre situation, un compte rendu écrit. Résiliable chaque année.

  • 0 € gardé

    Commissions des établissements

    Si un établissement me verse une commission sur un placement que vous avez souscrit, je vous la reverse en entier. La note d’honoraires le montre ligne à ligne.

Un homme en pull bleu marine, assis à une table ronde en chêne clair, relit un document imprimé de plusieurs pages, un stylo à la main ; une tasse et un ordinateur fermé sur la table, une bibliothèque basse et une plante derrière lui, la lumière vient de la fenêtre

Alignement · Yannick Cadoret

Note d’honoraires

Note n° 2026-000 · 16 mars 2026

Premier entretien, une heure, au bureau
0,00 €
Étude de situation : patrimoine, revenus, objectifs, connaissances
1 050,00 €
Rapport écrit d’adéquation et rendez-vous de restitution
350,00 €
Total hors taxes
1 400,00 €
TVA à 20 %
280,00 €
Total à payer
1 680,00 €
Commissions reçues d’un établissement sur un placement souscritreversées au client par virement le 2 avril 2026
212,40 €gardé : 0,00 €

Exemple d’une mission type pour un particulier, à titre indicatif.
« Indépendant », en trois phrases

Avant tout conseil, je vous dis par écrit si mon conseil est indépendant ou non : le mien l’est.

Cela veut dire que je ne garde aucune commission versée par un établissement : je vous la reverse en entier, et elle apparaît sur votre note.

La plupart des conseillers travaillent autrement, payés en partie par des commissions : c’est un modèle légal, il faut seulement le savoir avant de venir.

Situations

Particulier ou chef d’entreprise : les questions que je vous poserai

Pas de produit recommandé ici : un conseil dépend de votre situation. Voici les situations que je rencontre le plus, ce que je vous demanderai, et les risques qu’il faut connaître avant de décider.

Pour un particulier

  1. 01

    Une somme reçue après une vente ou une succession

    Les questions que je vous poserai

    • De quoi aurez-vous besoin dans deux ans, dans cinq ans ?
    • Quelle part pourriez-vous voir baisser sans changer votre vie ?
    • Y a-t-il un projet familial, une donation, une aide à un enfant ?

    Les risques à connaître

    • Tout placer d’un coup sur des supports qui varient, au mauvais moment.
    • Immobiliser une somme dont vous aurez besoin plus tôt que prévu.
  2. 02

    La retraite dans dix ans

    Les questions que je vous poserai

    • Quels revenus attendez-vous de vos régimes de retraite ?
    • Préférez-vous un capital disponible ou un complément régulier ?
    • Votre conjoint est-il protégé si l’un de vous disparaît ?

    Les risques à connaître

    • Prendre plus de risque que nécessaire pour rattraper le temps.
    • Bloquer une épargne dont la sortie est encadrée sans l’avoir compris.
  3. 03

    Une épargne éparpillée

    Les questions que je vous poserai

    • Combien de contrats, ouverts quand et pourquoi ?
    • Quels frais payez-vous chaque année, au total ?
    • Lesquels gardent un intérêt, lesquels ne servent plus ?

    Les risques à connaître

    • Fermer un contrat ancien et perdre son antériorité.
    • Payer deux fois des frais pour la même chose.

Pour un chef d’entreprise

  1. 01

    La trésorerie de la société

    Les questions que je vous poserai

    • Quel est le besoin de fonds de roulement, mois par mois ?
    • Quelle part de la trésorerie ne servira pas avant deux ou trois ans ?
    • Qu’en pensent votre expert-comptable et votre banquier ?

    Les risques à connaître

    • Placer sur des supports qui varient une trésorerie dont l’entreprise aura besoin.
    • Oublier les conditions de sortie le jour où il faut payer.
  2. 02

    Une cession qui se prépare

    Les questions que je vous poserai

    • Dans combien de temps, et à qui ?
    • Ce que vous ferez du produit de la cession : vivre, transmettre, réinvestir.
    • Quels conseils travaillent déjà sur le dossier : avocat, notaire, expert-comptable ?

    Les risques à connaître

    • Décider de l’après au dernier moment, sous la pression du calendrier.
    • Compter sur un traitement fiscal qui peut changer d’ici la vente.
  3. 03

    L’épargne salariale de l’équipe

    Les questions que je vous poserai

    • Quels dispositifs existent déjà dans l’entreprise ?
    • Que souhaitent les salariés : disponibilité, retraite, simplicité ?
    • Qui suivra le dispositif dans le temps ?

    Les risques à connaître

    • Proposer aux salariés des supports qu’on ne leur a pas expliqués.
    • Choisir un dispositif dont les frais pèsent sur de petits montants.
Dans un bureau vitré qui donne sur un atelier agroalimentaire aux murs blancs, où travaillent des opérateurs en blouse et charlotte, un conseiller à lunettes prend des notes face à une dirigeante en gilet sans manches qui écoute, la main sous le menton, des feuilles étalées sur la table
Rendez-vous dans l’entreprise : la trésorerie, avant d’en parler au banquier.

Le déroulé

Un conseil, pièce par pièce

Chaque étape laisse un document. Vous savez à tout moment ce qui a été dit, ce qui a été conseillé et pourquoi. Délais indicatifs.

Vue plongeante sur une table en bois : un couple de retraités tourne les pages d’un rapport relié, la main d’un conseiller désigne un paragraphe ; à côté, une lettre signée et un stylo, une paire de lunettes et deux tasses de café
Restitution du rapport écrit, au bureau.
  1. Pièce 1 / 5

    Document d’entrée en relation

    Avant le premier rendez-vous

    Mon statut, mon numéro ORIAS, mon association, mes liens avec les établissements et la façon dont je suis payé. Vous le lisez chez vous, avant de me rencontrer.

  2. Pièce 2 / 5

    Questions sur votre situation

    Premier rendez-vous, une heure

    Vos revenus, votre patrimoine, vos objectifs, ce que vous connaissez des placements et ce que vous êtes prêt à risquer. Rien n’est décidé ce jour-là.

  3. Pièce 3 / 5

    Lettre de mission

    Sous une semaine

    Ce que je vais étudier, dans quel délai, pour quel montant. Vous la signez, ou pas.

  4. Pièce 4 / 5

    Rapport écrit

    Trois à quatre semaines plus tard

    Le conseil, et pourquoi il correspond à votre situation : risques, frais, disponibilité, et ce que je ne vous conseille pas. Restitué de vive voix.

  5. Pièce 5 / 5

    Suivi annuel

    Chaque année, si vous le souhaitez

    Un rendez-vous, une relecture de vos placements au regard de ce qui a changé dans votre vie, un compte rendu écrit.

« Sans risque »

Aucun placement ne garantit à la fois votre capital et un rendement élevé.

On me pose la question à chaque premier rendez-vous, et c’est la bonne réponse, même si elle déçoit. Voici trois grandes familles de supports, pour comprendre, pas pour choisir : aucune n’est recommandée ici.

FamilleRisqueDisponibilitéFrais
Livrets et fonds en eurosCapital protégé par l’établissement, selon les conditions du contrat ; rendement limité.Immédiate pour un livret, quelques jours à quelques semaines pour un contrat.Aucun sur un livret réglementé ; frais de gestion sur un contrat.
Actions et fonds diversifiésPerte en capital possible, fortes variations d’une année à l’autre.Revente possible, mais à la valeur du moment.Frais d’entrée, de gestion et de transaction, à lire avant de souscrire.
Immobilier non coté et placements peu liquidesPerte en capital possible, revenus non garantis.Une revente peut prendre des mois, parfois davantage.Frais d’entrée souvent élevés, à étaler sur de nombreuses années.

Les performances passées ne préjugent pas des performances futures. Je n’en publie aucune sur ce site.

Limites

Ce que je ne fais pas

Le statut de conseiller en investissements financiers a ses limites. Je préfère les écrire ici que les découvrir avec vous au deuxième rendez-vous.

  • Gérer votre argent à votre place

    Je conseille, vous décidez et vous signez. Je n’ai aucun mandat pour passer des ordres en votre nom.

  • Garder vos fonds

    Votre argent va directement chez l’établissement que vous avez choisi, jamais chez moi, jamais sur un compte à mon nom.

  • Vendre un produit maison

    Je n’ai aucun placement à moi à placer. Je compare ce qui existe chez plusieurs établissements.

  • Conseiller sans étude

    Pas de conseil au téléphone, ni à la sortie d’une conférence. Un conseil suppose de connaître votre situation, par écrit.

Usurpation

Vérifier mon identité

Des escrocs copient le nom, le logo et le numéro d’immatriculation de vrais conseillers. Si quelqu’un vous contacte en mon nom, comparez avec ce qui suit.

Mon seul numéro
02 61 91 22 83, le fixe du bureau
Ma seule adresse e-mail
[email protected]
Mon bureau
Rue Saint-Guillaume, 22000 Saint-Brieuc, deuxième étage
ORIAS
n° 00 000 000 · vérifier sur le registre
Association
adhérent n° 00000, association professionnelle agréée par l’AMF

Ce que je ne ferai jamais

  • Vous demander un virement sur un compte à mon nom
  • Vous faire décider au téléphone, ou dans la journée
  • Vous demander un code reçu par SMS ou vos identifiants bancaires
  • Vous écrire depuis une autre adresse que celle de cette page
  • Vous promettre un rendement, ou un placement sans risque

En cas de doute, raccrochez et rappelez le 02 61 91 22 83, un numéro que vous avez trouvé vous-même.

Registre de l’ORIAS Listes noires de l’AMF

Chroniques

Des réponses écrites, datées et signées

Une chronique par mois environ, sur les questions qu’on me pose. Chacune dit ses risques ; quand elle parle d’impôt, elle rappelle que la fiscalité dépend de chacun.

  • 2 octobre 2026 · Yannick Cadoret · 6 min de lecture

    Conseil indépendant ou non indépendant : qui paie votre conseiller ?

    Les deux modèles sont légaux. Ce qui compte, c’est de savoir avant le premier rendez-vous qui vous paiera et ce que vous recevrez en échange.

    Risques. Aucun placement n’est évoqué dans cet article. Un conseil suppose une étude de votre situation.

  • 11 septembre 2026 · Yannick Cadoret · 8 min de lecture

    Vous venez de vendre une maison : six questions avant de placer quoi que ce soit

    Le produit d’une vente arrive d’un coup, et les sollicitations aussi. Six questions à vous poser avant d’en parler à quiconque, moi compris.

    Risques. Les supports évoqués peuvent entraîner une perte en capital. Leur disponibilité et leurs frais varient d’un contrat à l’autre.

  • 26 juin 2026 · Yannick Cadoret · 9 min de lecture

    Céder son entreprise dans trois ans : ce qui se prépare dès maintenant

    La valeur de l’entreprise n’est qu’une partie du sujet. Ce que vous ferez du produit de la cession se prépare aussi longtemps à l’avance.

    Risques. Les placements évoqués peuvent entraîner une perte en capital et ne garantissent aucun rendement.

    Fiscalité. Le traitement fiscal dépend de la situation de chacun et peut changer.

Questions

Avant de prendre rendez-vous

Une autre question : appelez le bureau au 02 61 91 22 83, du lundi au vendredi.

Qu’est-ce qu’un conseil indépendant ?

C’est un conseil pour lequel je ne garde aucune commission versée par un établissement : si j’en reçois une sur un placement que vous avez souscrit, je vous la reverse en entier. Je suis payé uniquement par vos honoraires. Vous en êtes informé par écrit avant tout conseil, dans le document d’entrée en relation.

À partir de quel montant pouvez-vous m’aider ?

Il n’y a pas de minimum. Mais l’étude a un coût fixe, indiqué plus haut : pour une petite épargne, il peut être disproportionné, et je vous le dirai au premier entretien, qui ne vous coûte rien.

Où va mon argent ?

Directement chez l’établissement que vous choisissez : banque, assureur ou société de gestion. Jamais chez moi, jamais sur un compte à mon nom. C’est vous qui signez la souscription.

Que se passe-t-il au premier rendez-vous ?

Vous avez reçu mon document d’entrée en relation avant de venir. Je vous pose des questions sur votre situation, vos objectifs, ce que vous connaissez des placements et ce que vous êtes prêt à risquer. Rien n’est signé, rien n’est décidé. Si nous continuons, la lettre de mission suit dans la semaine.

Que faire si je ne suis pas d’accord avec un conseil ?

Me le dire, d’abord : le rapport écrit peut être discuté. Si un désaccord persiste, vous pouvez m’adresser une réclamation écrite. Sans réponse satisfaisante au-delà de deux mois, vous pouvez saisir le médiateur de l’AMF.

Rendez-vous

Prendre rendez-vous

Dites-moi simplement de quoi il s’agit. Vous recevrez mon document d’entrée en relation avant le rendez-vous. Ne m’envoyez ni montant ni relevé : cela viendra plus tard, si nous continuons.

Où préférez-vous me rencontrer ?
Vos créneaux

Réponse sous 48 h ouvrées · premier entretien sans frais · document d’entrée en relation envoyé avant

AppelerRendez-vous