Aller au contenu

Cabinet de bilan carbone · Lyon 3e · depuis 2020

Bilan carbone : on mesure vos émissions, et on vous donne la marge d’erreur.

Bilan réglementaire, bilan demandé par un client ou un financeur, plan de transition. Un cabinet de cinq personnes, ingénieurs et acheteurs de formation, qui vient voir l’usine avant de calculer.
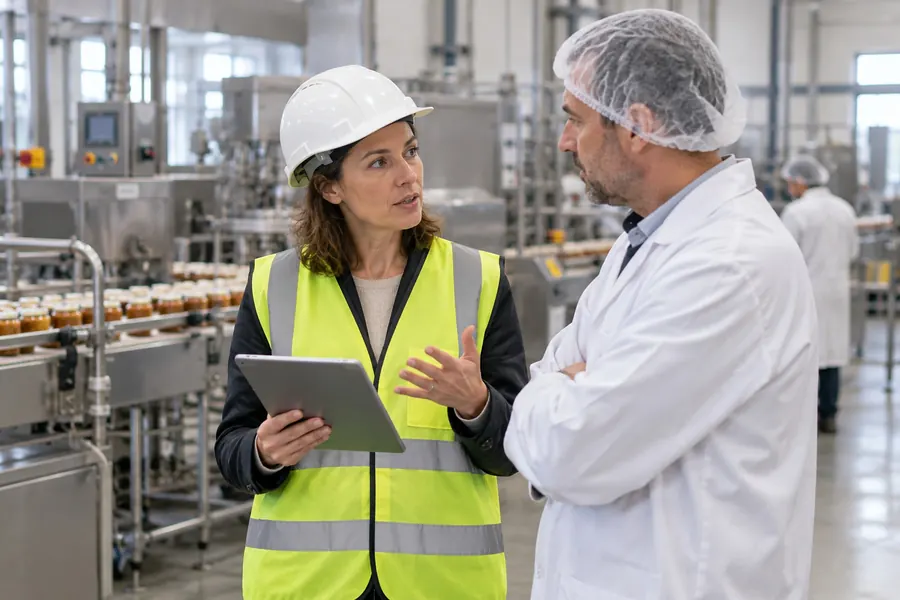
Une ingénieure en casque blanc et gilet jaune, une tablette à la main, échange avec un responsable de production en blouse et charlotte devant une ligne de bocaux
Fig. 1Visite de collecte sur une ligne de conditionnement, dans une usine agroalimentaire de l’Ain. Une journée sur place, avant tout calcul.
Bilans
Réglementaires et volontaires
Périmètre
Scopes 1, 2 et 3
Livrable
Un fichier de calcul ouvert
Méthode
Bilan Carbone®, cabinet adhérent

01Suis-je concerné ?

Ce que la loi impose, en une minute.

Le bilan des émissions de gaz à effet de serre, ou BEGES, est obligatoire au-dessus de certains seuils. Il s’accompagne d’un plan de transition, et les deux sont rendus publics.

  • Entreprise en métropole

    Plus de 500 salariésUn bilan tous les 4 ans, avec son plan de transition

  • Entreprise en outre-mer

    Plus de 250 salariésUn bilan tous les 4 ans, avec son plan de transition

  • Personne morale de droit public

    Plus de 250 agentsUn bilan tous les 3 ans, avec son plan de transition

  • Collectivité

    Plus de 50 000 habitantsUn bilan tous les 3 ans, avec son plan de transition

  • État

    Toujours concernéUn bilan tous les 3 ans, avec son plan de transition

Fig. 2Seuils du bilan réglementaire, vérifiés sur l’article L229-25 du code de l’environnement. Mise à jour du 1er septembre 2026.

Le rapport de durabilité

Une entreprise qui publie déjà un rapport de durabilité dans les conditions du code de commerce peut être dispensée du bilan réglementaire.

Sous les seuils

Aucune obligation légale. Mais un client, une banque ou un appel d’offres peut vous demander vos émissions : c’est le bilan volontaire, avec le périmètre qu’ils attendent.

« Neutre en carbone »

Dans une publicité, l’allégation n’est permise que si l’annonceur rend public un bilan des émissions sur tout le cycle de vie, sa trajectoire de réduction et les modalités de compensation des émissions résiduelles.

Les obligations en détail, avec la marque Bilan Carbone®

02Les trois scopes

Ce qu’on compte, et où s’arrête le bilan.

Un bilan range les émissions en trois scopes. Le périmètre écrit au début de la mission dit lesquels sont comptés, pour quels sites, et ce qui est laissé de côté.

Les trois scopes d’un bilan des émissionsAu centre, l’entreprise et ses émissions directes, le scope 1 : chaudières et fours, véhicules, fluides frigorigènes. Au-dessus, l’énergie achetée, le scope 2 : électricité, chaleur ou vapeur. À gauche, le scope 3 en amont : achats, biens d’équipement, fret amont, déplacements des salariés, déchets. À droite, le scope 3 en aval : transport des produits vendus, utilisation, fin de vie. Le tout est entouré par le périmètre du bilan.PÉRIMÈTRE DU BILANScope 2 · l’énergie achetéeÉlectricitéChaleur ou vapeur d’un réseauVotre entrepriseScope 1 · vos émissions directesChaudières, fours, groupes électrogènesVéhicules de l’entrepriseFuites de fluides frigorigènesScope 3 · en amontAchats de matières et de servicesBiens d’équipementFret amontDéplacements des salariésDéchets de l’activitéScope 3 · en avalTransport des produits vendusUtilisation des produitsFin de vie des produitsAMONTVOTRE ACTIVITÉAVALLes trois scopes : l’énergie achetée, l’entreprise, puis le scope 3 en amont et en avalPÉRIMÈTRE DU BILANScope 2 · l’énergie achetéeÉlectricitéChaleur ou vapeur d’un réseauVotre entrepriseScope 1 · vos émissions directesChaudières, fours, groupes électrogènesVéhicules de l’entrepriseFuites de fluides frigorigènesScope 3 · en amontAchats de matières et de servicesBiens d’équipementFret amontDéplacements des salariésDéchets de l’activitéScope 3 · en avalTransport des produits vendusUtilisation des produitsFin de vie des produits
Fig. 3Les trois scopes autour d’un site de production. Touchez un scope pour le mettre en évidence.

Scope 1

Ce que vous brûlez ou laissez fuir

Le gaz des chaudières et des fours, le gazole de vos véhicules, les recharges de fluides des groupes froids.

Scope 2

L’énergie qu’un autre produit pour vous

L’électricité, la chaleur ou la vapeur d’un réseau. Les factures suffisent souvent à le calculer.

Scope 3

Tout le reste, en amont et en aval

Ce que vous achetez et transportez, les trajets de vos salariés, ce que deviennent vos produits. C’est le scope qui demande le plus de données, et où les estimations sont les plus larges.

03La méthode

Dix semaines, et ce que vous fournissez à chaque étape.

Le calendrier type d’un bilan volontaire de PME. Un bilan réglementaire suit les mêmes étapes, sur trois à cinq mois selon la taille de la structure.

  1. 01

    Cadrer le périmètre

    Semaine 1

    • La demande d’origine : texte, cahier des charges du client ou du financeur
    • La liste des sites et des activités
  2. 02

    Collecter les données

    Semaines 2 à 6

    • Factures d’énergie et relevés de carburant de l’année
    • Grand livre des achats, données de fret
    • Inventaire des groupes froids et des recharges
  3. 03

    Calculer

    Semaines 6 à 8

    • Les réponses à nos questions de contrôle
    • Les données de vos fournisseurs, si vous en avez
  4. 04

    Qualifier les incertitudes

    Semaines 8 à 9

    • Une relecture des hypothèses par la personne qui connaît le poste
  5. 05

    Restituer, tracer la trajectoire

    Semaine 10

    • Les décideurs autour de la table, une demi-journée
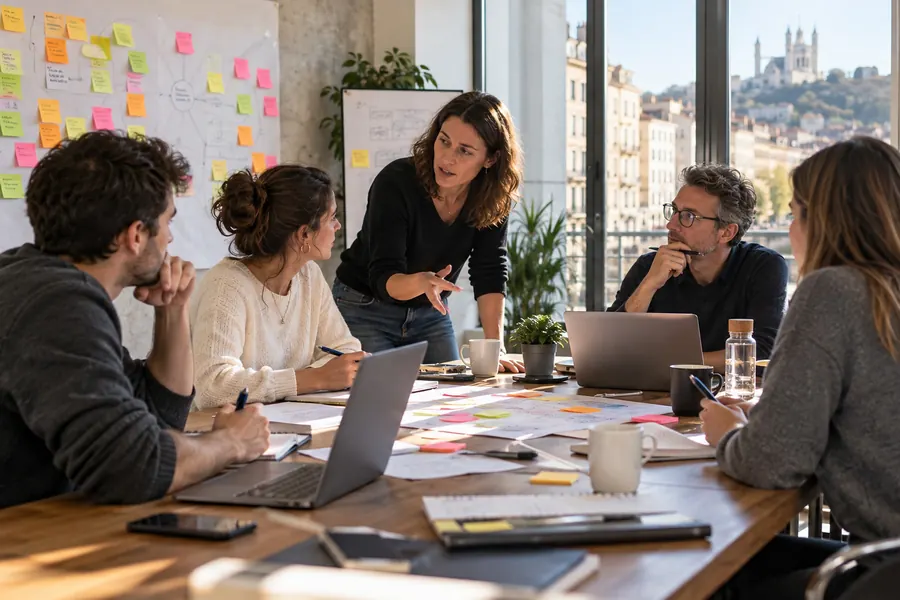
Atelier de collecte : une consultante debout explique, quatre personnes l’écoutent autour d’une table couverte de post-it, de feuilles et d’ordinateurs ; par la fenêtre, la colline de Fourvière

L’atelier de collecte

La deuxième semaine, une demi-journée chez vous ou rue Servient, avec ceux qui détiennent les données : comptabilité, achats, logistique, maintenance. Chacun repart avec son tableur, ses consignes et une date de retour.

Pour une PME, comptez deux à quatre jours de travail en interne, répartis sur la collecte. Le reste est pour nous.

Méthode, livrables et incertitudes

04Après le bilan

Du chiffre au plan, des actions datées.

Le bilan n’est qu’un point de départ. Le plan de transition classe les actions par effet et par coût, et les place sur une trajectoire que l’on suit chaque année.
0255075100202420252026202720282029203020312032Année de référence · 100123EXEMPLE025507510020242026202820302032Année de référence · 100123EXEMPLE
  1. 12026Récupération de chaleur sur les fours de cuisson
  2. 22028Camions électriques sur les tournées régionales
  3. 32030Groupes froids passés à un fluide à faible effet de serre
Fig. 4Données fictives. Trajectoire d’un site agroalimentaire imaginé, en indice 100 l’année de référence, avec sa bande d’incertitude. Elle montre la forme d’un plan de transition, pas le résultat d’un client.
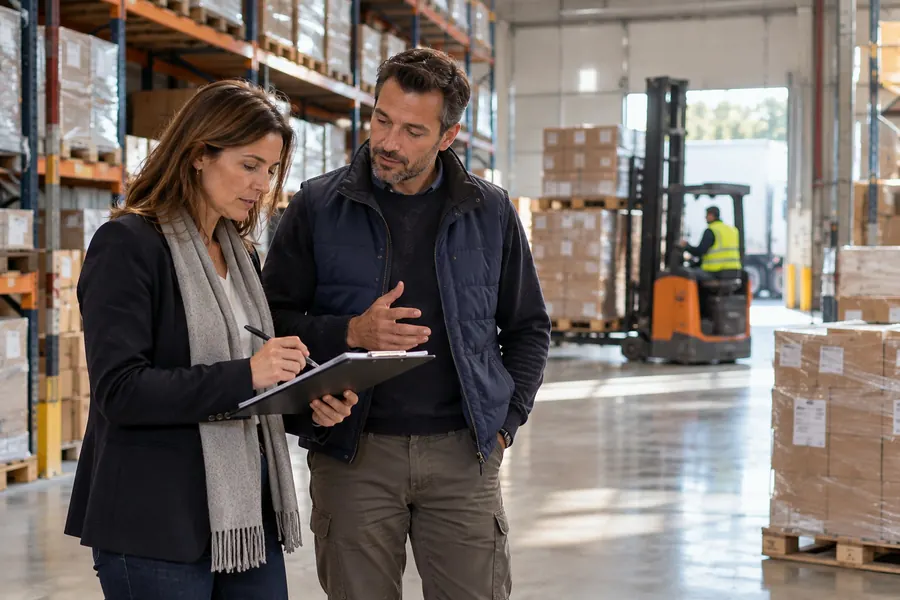
Dans un entrepôt, une consultante prend des notes sur un porte-documents avec le responsable du site ; au fond, un cariste conduit un chariot électrique entre les palettes
Des chariots électriques à l’entrepôt : le gazole sort du scope 1, l’électricité entre au scope 2.
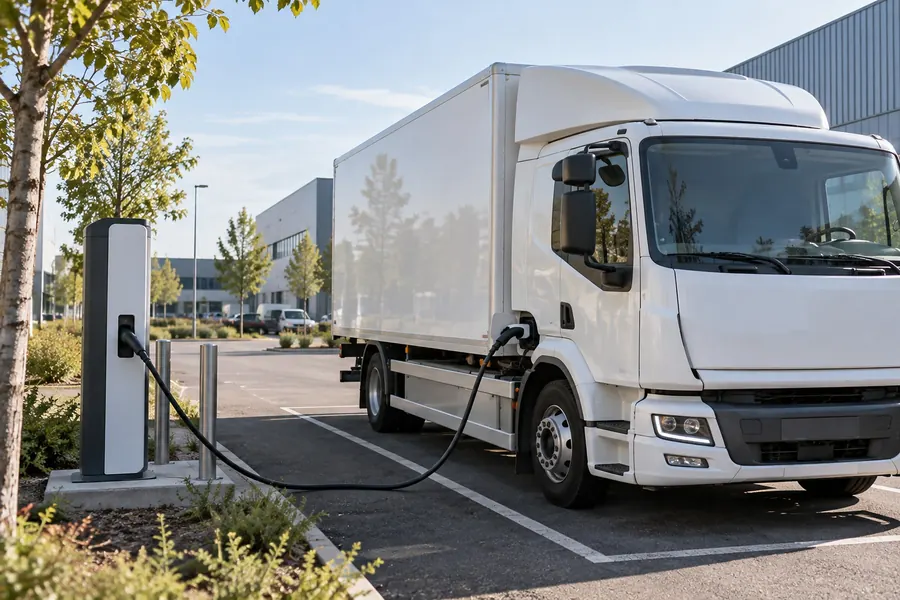
Un camion porteur blanc branché à une borne de recharge, sur le parking d’une zone d’activités
Un camion électrique en charge : le plan chiffre chaque action en tonnes évitées et en euros.

05Références

Des missions par secteur, avec leur périmètre.

Publiées avec l’accord écrit de chaque client, qui reste anonyme. Nous ne publions pas de total : un chiffre ne se compare qu’à périmètre égal.

AgroalimentaireMission 01 · Ain

Fabricant de plats cuisinés, 240 salariés

Bilan
Bilan volontaire, demandé par une enseigne de distribution
Année de référence
2025
Périmètre
Scopes 1, 2 et 3
Postes principaux
Matières premières animales, froid (électricité et fluides frigorigènes), emballages

Ce qui a suiviUn travail engagé avec les achats sur les recettes et les emballages ; un suivi des recharges des groupes froids.

Transport et logistiqueMission 03 · Saint-Priest (Rhône)

Transporteur et entrepôt, 130 salariés

Bilan
Bilan volontaire, demandé par deux chargeurs
Année de référence
2025
Périmètre
Scopes 1, 2 et 3
Postes principaux
Gazole des tracteurs routiers, électricité de l’entrepôt, sous-traitance de transport

Ce qui a suiviUn essai de camion électrique sur une tournée régionale ; des chariots électriques déjà en service à l’entrepôt.

CollectivitésMission 04 · Rhône

Communauté de communes, 62 000 habitants

Bilan
Bilan réglementaire et plan de transition
Année de référence
2025
Périmètre
Patrimoine et compétences de la collectivité
Postes principaux
Chauffage des bâtiments, flotte de véhicules, restauration scolaire

Ce qui a suiviUn plan de transition voté en conseil, une publication préparée avec les services.
Les neuf missions, par secteur

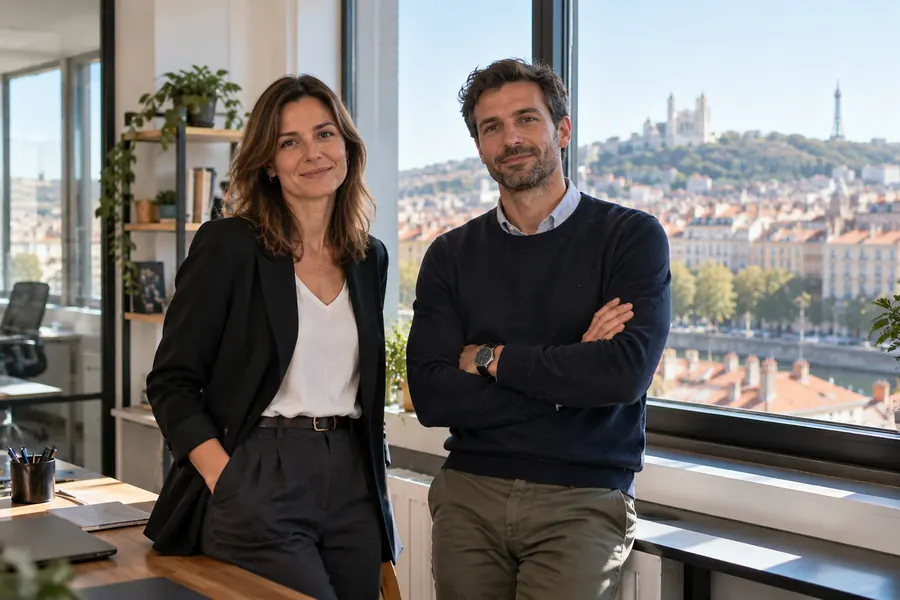
Claire Vasseur et Rémi Faure debout devant la baie vitrée du bureau, les toits de Lyon et la colline de Fourvière derrière eux
Claire Vasseur et Rémi Faure ont fondé Périmètre en 2020.

06Le cabinet

Un bilan fait sans visiter le site, c’est un tableur qui devine. On préfère passer une journée à l’atelier et vous dire d’où vient chaque tonne.

Claire Vasseur, cofondatrice

Claire a passé quinze ans dans l’industrie, dont six comme responsable environnement d’une usine de la vallée de la chimie. Rémi a été acheteur dans l’agroalimentaire pendant dix ans. Ils ont fondé Périmètre en 2020, à la Part-Dieu.

L’équipe de Périmètre
NomRôleDomaines
Claire VasseurCofondatrice, ingénieureIndustrie, énergie, procédés
Rémi FaureCofondateurAchats, scope 3, agroalimentaire
Nadia BenaliConsultanteCollectivités, établissements publics
Lucie ChaptalConsultanteTransport, logistique
Samuel RocheAnalyste donnéesFacteurs d’émission, incertitudes

Le cabinet adhère à l’Association pour la transition Bas Carbone, qui porte la marque Bilan Carbone®. Nadia Benali et Lucie Chaptal sont formées à la méthode.

07Avant de commencer

Les six questions qu’on vous posera.

Elles fixent le périmètre, le calendrier et la forme du rapport. Si vous avez déjà les réponses, le premier échange dure trente minutes.

  1. Q1

    Qui vous demande ce bilan, et pour quand ?

    L’obligation réglementaire, un client, une banque ou votre propre décision n’appellent pas le même périmètre, ni le même livrable.

  2. Q2

    Quels sites et quelles activités compter ?

    Un entrepôt loué, une filiale, un atelier partagé : on écrit ce qui entre dans le bilan et ce qui en sort, avant de collecter.

  3. Q3

    Quelle année de référence ?

    En général, la dernière année complète dont vous avez les factures. C’est elle qui servira de point de départ à la trajectoire.

  4. Q4

    Qui détient les données chez vous ?

    Comptabilité, achats, logistique, maintenance : un nom par poste, et le kit de collecte part directement chez eux.

  5. Q5

    Vos achats sont-ils classés par famille ?

    Le scope 3 se calcule souvent à partir des achats. S’ils sont déjà classés, la collecte va nettement plus vite.

  6. Q6

    Que ferez-vous du chiffre ?

    Le transmettre à un acheteur, le publier, bâtir un plan d’actions : la forme du rapport en dépend.
Premier échange · 30 minutes

Dites-nous d’où vient la demande.

Origine de la demande

Claire ou Rémi vous rappelle sous deux jours ouvrés, en visio ou rue Servient.

Lyon vu des pentes : une montée pavée, des toits de tuiles, la rivière et ses ponts, les tours de la Part-Dieu au loin et la basilique de Fourvière à droite

Nous trouver

Rue Servient
69003 Lyon

Près de la gare de la Part-Dieu. Interventions sur site dans toute la région Auvergne-Rhône-Alpes.